钱出去了,怎么回来才是真问题
这些年帮企业梳理跨境业务,我发现一个有意思的现象:大家在前半段特别上心,注册境外公司、办理ODI备案、开户汇款,每一步都研究得很细。可等到境外业务跑起来、开始有利润了,很多人反而傻眼——这笔钱怎么合法合规、成本可控地回到国内,成了新的难题。
利润回流这件事,难点在于它牵扯的环节很多,税务、外汇、公司架构全都串在一起。你在境外赚的钱,怎么从境外公司变成境内可用的资金,中间每一环都可能有税费或者合规要求。安排得早,成本可控;临时抱佛脚,往往多花冤枉钱。
这篇就从实操角度,把利润回流的几条主要路径讲清楚,也聊聊怎么在架构搭建阶段就为回流铺好路。如果你已经在境外有业务,或者正准备出海,这些内容都值得了解。
利润回流的几条主要路径
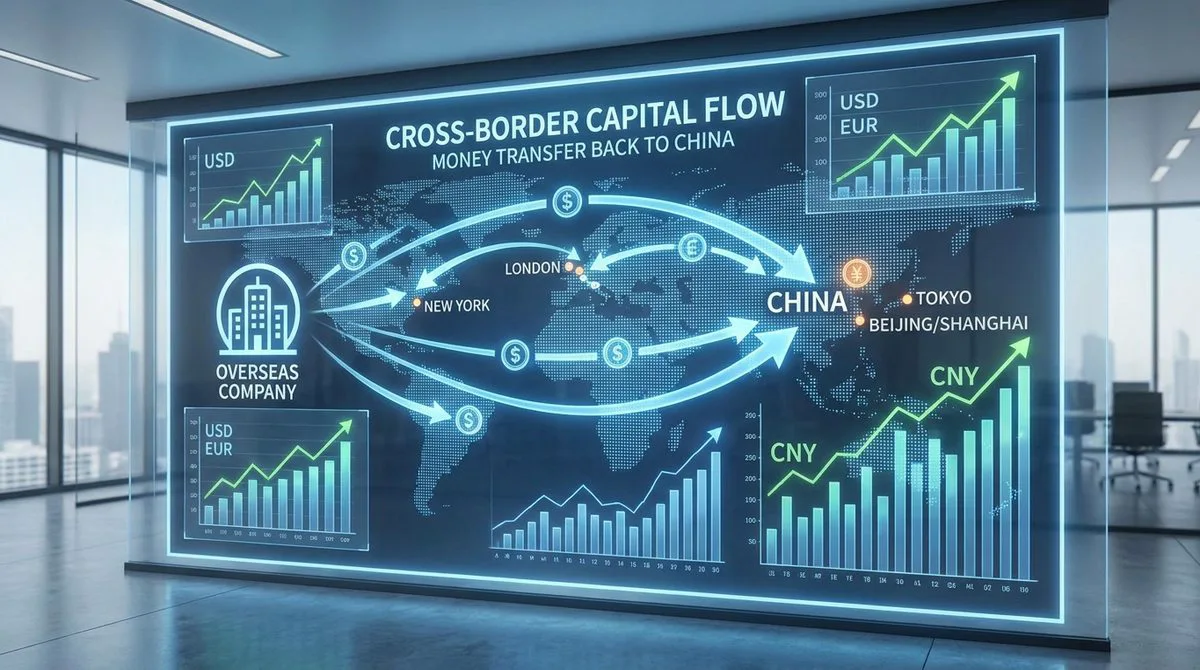
境外利润回到境内,常见的路径有几种,各有各的适用场景和成本结构。
第一种是分红。境外公司把利润以股息的形式分配给境内的母公司。这是最直接的方式,但涉及两层税务:境外公司分配股息时,如果当地有所得税或者预提税,会先扣一道;股息汇回境内后,境内母公司收到这笔股息,在符合条件的情况下可以享受税收抵免。分红路径的优点是清晰、合规,缺点是税负可能不低,尤其在没有税收协定优惠的情况下。
第二种是通过关联交易。境内母公司和境外子公司之间做正常的货物或者服务贸易,用贸易款项的方式把资金调回。这种方式的前提是有真实的业务往来,价格要公允,不能为了调资金而人为做高或者做低交易价格。涉及转让定价的问题,处理不当会有税务风险。
第三种是通过归还借款。如果境内企业之前借给境外公司资金,境外公司用利润来还这笔借款,也是资金回流的一种方式。这需要有真实的借款关系,并且符合外汇管理的要求。
| 回流路径 | 核心机制 | 主要成本 | 适用前提 |
|---|---|---|---|
| 股息分红 | 境外公司分配利润给境内股东 | 预提税、所得税(可抵免) | 有可分配利润,股权关系清晰 |
| 关联交易 | 通过贸易或服务收付款调回 | 税务处理、转让定价合规 | 有真实业务往来,价格公允 |
| 归还借款 | 境外公司偿还境内借款 | 利息税务处理 | 存在真实借贷关系并合规登记 |
这张表列出了主要的几条路。实际运用中,企业往往会根据自身情况组合使用。关键是每一条路径都要建立在真实、合规的基础上,不能只为了把资金弄回来而做形式上的安排。
税收协定,利润回流的关键工具
说到分红回流的税负,就绕不开税收协定。境外公司给境内母公司分红,境外可能征收预提税。如果两个国家或地区之间有税收协定,预提税率通常可以降低。所以架构里中间层放在哪里,直接影响回流时的税负。
这也是为什么很多企业会在架构里加入香港或者新加坡公司。这两个地方的税收协定网络比较广,作为中间层,能在利润汇回的过程中享受到一定的税率优惠。当然,享受协定待遇通常需要满足一定的条件,比如持股比例、受益所有人身份等,不是自动获得的。
我的建议是,在有较大规模利润回流需求之前,先把架构的税务影响推演一遍。找熟悉国际税务的顾问,把你的资金路径和对应的税负算清楚,看看有没有优化空间。这笔测算的成本,和可能省下的税比起来,是值得花的。
境内接收端的处理也不能马虎
利润回到境内,境内这一端也有要处理的事。股息收入在企业所得税上怎么处理、能不能适用抵免、需要哪些凭证,这些都要按规定来。收款的银行、外汇申报的手续,也要符合要求。很多人只盯着境外那一端,忽略了境内接收端的合规,结果在申报环节出问题。
比较稳妥的做法是,把利润回流的整个链条当成一个项目来管理:境外分配决策、预提税处理、资金汇出、境内收款、税务申报,每个节点谁负责、需要什么材料,提前理清楚。这样操作起来才不会手忙脚乱。
ODI备案和利润回流的衔接
这里要特别强调一点:ODI备案不仅仅是资金出去的门票,它也影响到后续利润能不能顺畅回来。
道理很简单。资金汇出时做了ODI备案,境内的投资主体、境外的投资标的、投资金额,这些信息都在登记里。日后境外公司分红回来,资金的性质、金额、路径,要和当初的备案信息对得上。如果对不上,比如你当初备案的是投资A公司,现在从B公司分红回来,银行和外汇环节就会有疑问。
所以,如果你有利润回流的规划,在办理ODI备案的时候,就要把未来的资金路径考虑进去。架构怎么搭、投资主体是谁、境外实体怎么设,最好一次规划到位,避免后面再调整。不少企业的问题,就出在前面没想那么远,后面回流时发现和备案对不上,只能补手续、做解释,费时费力。
境外公司的做账审计,是回流的前提
想分红,前提是境外公司得有合法可分配的利润,这就需要规范的做账审计。境外公司每年按时做账、出具审计报告,利润才是清清楚楚、经得起审查的。如果境外公司账目混乱、从没做过审计,想分红都分不了,更别说合规地汇回境内。
我见过一些企业,境外公司开了几年,账一直没好好做,等到想把利润拿回来,才发现账目根本理不清。补做几年的审计,成本高不说,还可能暴露一些不规范的地方。所以境外公司的做账审计,要从开办的第一年就认真对待,别等到需要用了才补救。
这部分工作,建议交给熟悉境外公司财税的专业机构来做。它们了解当地的会计准则和申报要求,能把账做得规范,也为日后的利润分配和资金回流打好基础。
现金流规划:别把利润全压在境外
最后聊一个策略层面的问题。有些企业在境外赚了钱,就一直放在境外,觉得短期内不用调回。这本身没有错,但如果境内主体有资金需求,或者未来有回流计划,就需要提前规划现金流。
利润回流是有时间成本的。分红要走流程、要满足分配条件、要处理税务和外汇手续,不是想回就能隔天到账。所以,与其等到境内缺钱了临时张罗,不如提前规划:预计什么时候需要资金,提前安排境外的分红或者回款,把时间留足。
另外,回流的规模也要合理规划。一次性大额资金回流,可能引起更多的关注和审查,分批、有节奏地安排,通常更稳妥。具体怎么安排,要结合企业的整体资金状况和合规要求来定。
说到底,利润回流是跨境经营的下半场。上半场把公司开出去、把业务跑起来不容易,下半场把钱稳当地拿回来同样是一门功课。在架构搭建之初就为回流留好通道,比事后想办法补救要轻松得多。这也是为什么专业的架构规划这么重要——它着眼的是整条路,而不只是眼前一步。
常见问题解答(FAQ)
问一:境外公司的利润可以直接汇到个人账户吗?
通常不行。利润回流的常规路径是通过公司间的分红、贸易或借款安排,涉及的是企业主体。直接把公司利润汇到个人账户,在合规上存在明显问题,也容易触发审查。具体安排建议咨询专业机构。
问二:分红回流,预提税大概是多少?
取决于境外公司所在地的税法和适用的税收协定。有协定的情况下,预提税率通常可以降低。具体数字要结合你的架构和资金路径来算,不能一概而论。建议在分红前先做一次税务测算。
问三:没有做过审计的境外公司,能分红吗?
规范的做账审计是分红的前提。账目不清、没有审计报告的境外公司,很难确定可分配利润,分红的合规基础不牢。建议从公司成立起就规范做账,按时审计。
问四:ODI备案没做好,会影响利润回流吗?
会。利润回流时,资金的性质和路径需要和ODI备案的信息对应。如果当初的备案和实际的投资主体、金额、标的不一致,回流时就会有障碍。所以办理备案时要把长期规划考虑进去。
问五:利润一直放在境外,有什么问题吗?
合规持有本身没有问题,但要考虑两件事:一是境内主体是否有资金需求,二是未来回流的安排。长期不回流,一旦境内需要用钱临时调回,可能因为流程和税务原因耽误时间。建议结合自身情况提前规划现金流。涉及境外做账、审计和税务的整体安排,找专业机构一并规划会更稳妥。
一个回流受阻的真实教训
之前有位客户,境外公司开了五年,业务做得不错,账上也积累了不少利润。后来国内的公司需要资金扩大生产,他想把境外的钱调回来。结果一查才发现两个问题:一是境外公司这几年虽然报过税,但审计做得不规范,可分配利润说不清楚;二是当初ODI备案时,投资标的是一家贸易公司,而现在账上的利润主要来自另一家他后来新设的实体,两者对不上。
这两个问题让他折腾了大半年,才把手续补齐。他事后感慨,早知道回流这么麻烦,当初就应该一次性把架构和合规做扎实。这个案例很典型,很多企业的痛点都在这里:出海的时候只顾着往前冲,忘了给未来留条回路。
什么时候该开始规划回流
我的建议是,在搭建境外架构的那一刻,就要想回流的路径。你不需要现在就去分配利润,但架构里要预留好回流的通道:股权关系清晰、中间层选择合理、境外公司规范做账。这样等将来真需要回流了,水到渠成。
如果企业已经出海一段时间了,也建议现在就回头审视一遍:备案信息和实际架构是否一致?境外公司的账务是否规范?回流的路径是否通畅?发现问题,趁早调整,比等到要用钱的时候才发现要划算得多。
合规是回流成本最低的方式
有些人总想找一些"更方便"的办法把资金弄回来,比如借助他人账户、走不正规的通道。这些做法的风险极高,一旦被查到,后果远比省下的那点成本严重。香港和内地对外汇和反洗钱的监管都很严格,任何异常的资金流动都可能触发调查。
真正成本最低的方式,还是老老实实走合规路径。虽然要交税、要办手续,但整个过程是清楚可控的,不会留下隐患。企业做跨境业务,图的是长期稳健,而不是短期占便宜。把合规基础打好,资金进出都会顺畅,业务也能安心做下去。
把回流纳入年度财务规划
对于有境外业务的企业,我建议把利润回流纳入每年的财务规划里。年底盘账的时候,顺便评估一下境外资金的状况:有多少可分配利润、近期有没有回流需求、用哪条路径成本最低。把这些算清楚,资金安排就有了主动权。
还要留意不同路径的成本会变化。税收政策在调整,外汇管理的要求也在更新,去年划算的方式今年未必最优。建议每年和你的专业顾问过一遍回流的方案,看看有没有更合适的安排。这种定期的复盘,能让你的跨境资金管理始终保持在合理的成本水平。
总的来说,利润回流考验的是企业跨境管理的基本功。架构清晰、账务规范、备案到位、税务安排合理,这几点做好了,资金回来的路就是通的。反过来,任何一环缺失,都可能让一笔本该顺利的资金卡在半路。出海企业把这条路走通,才算真正完成了一个完整的跨境经营闭环。