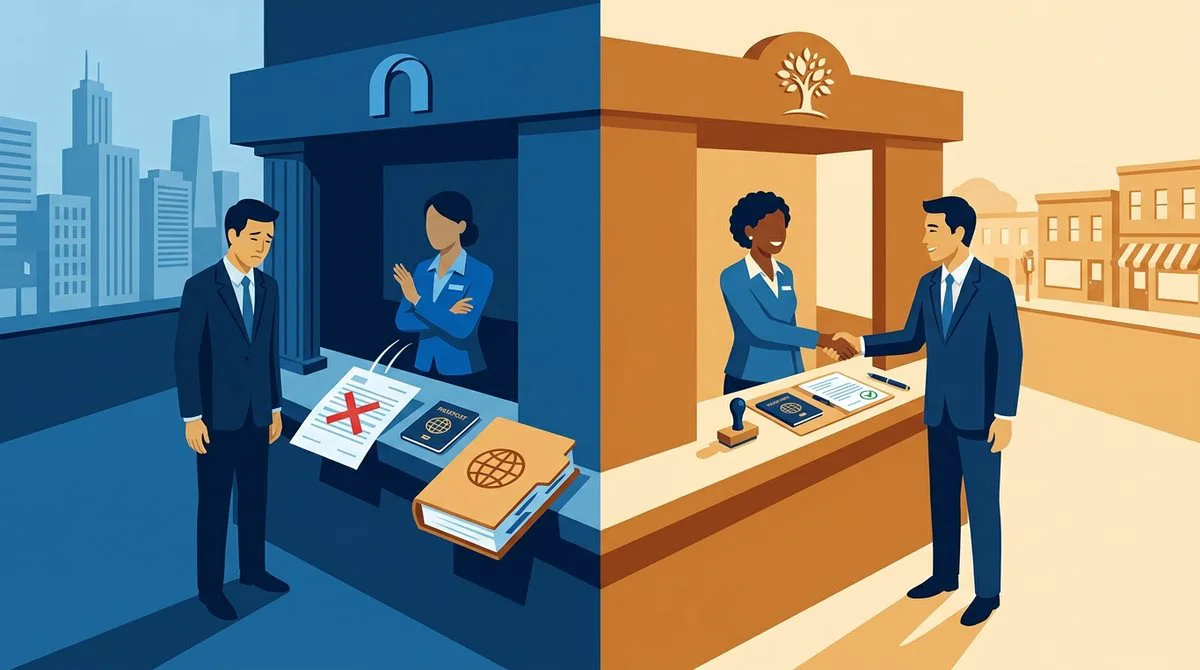
前阵子有个在深圳做宠物用品的客户跟我吐槽,他花钱注册了一家美国 LLC,本以为开个美国银行账户是水到渠成的事,结果在两家大银行连着吃了两次闭门羹,前后耗掉一个多月。他的原话是「公司执照都下来了,卡却开不出来,感觉钱白花了」。
这个场景在中美跨境圈子里太常见了。很多人把注册美国公司和开美国银行账户当成一件事的两步,实际上这是两套完全独立的审核体系。公司注册归州政府管,银行开户归银行自己的风控管。你过了州政府那一关,不代表能过银行那一关。
大银行为什么集体对中国 LLC 说不
先说结论:这跟针对中国客户没什么关系,根源是美国银行业整体风控在升级。过去十几年,美国监管机构对反洗钱和反欺诈的处罚力度逐年加大,几家大银行都吃过天价罚单。监管压力传导到基层,就变成了极其保守的开户政策。
具体到手上有中国 LLC 的申请人,会碰到几道坎。
第一道是公司结构的透明度。中国股东和中国董事,注册地址挂在美国某个代理机构、实际经营在深圳,这套结构在银行的系统里会被标记为需要额外审查。审查谁来审、审多久,没有标准答案。
第二道是 EIN 与实际经营地址的匹配。很多 LLC 用的是虚拟办公地址或者代理注册地址,银行系统一比对,发现地址是几百家公司共用的,风控警报就亮了。
第三道是业务证明。银行想看到你的公司在美国或者全球有真实交易,合同、发票、物流记录,还有网站和上下游的客户名单,能拿出来多少算多少。注册时间短、业务刚起步的公司,这一块天然薄弱。
大银行还有一个结构性劣势。它们的开户决策高度依赖自动化系统,柜员和客户经理在现场的裁量空间很小。系统给出拒绝,一线人员基本无能为力。你跟他讲半个小时业务模式,他只能说抱歉。
美国银行与摩根大通的具体表现
这两家是美国网点最多、知名度最高的银行,也是华人客户最想开的。实际体验下来的情况是:
| 维度 | 美国银行 | 摩根大通 |
|---|---|---|
| 公司账户要求 | 通常要求美国实体经营证明,还要本地董事到场 | 要求 EIN 和美国地址以及业务证明,非居民持股审查严格 |
| 是否需要 SSN/ITIN | 公司账户多数要求负责人有 ITIN | 同样倾向要求负责人有 ITIN 或 SSN |
| 非居民成功率 | 较低,视支行和州而定 | 较低,部分州几乎不接受纯离岸结构 |
| 决策方式 | 自动化系统加风控团队 | 自动化系统加集中风控 |
| 新公司友好度 | 注册半年内较难 | 注册半年内较难 |
需要说明的是,这两家银行并不是完全关死。如果公司在美国有实际经营、雇了本地员工,或者有稳定的美国客户和流水,或者负责人本身在美国有长期身份和信用记录,开户是能办下来的。问题在于,大多数刚注册美国 LLC 的中国卖家不满足这些条件。
为什么国泰银行是更容易走通的路
国泰银行是总部设在洛杉矶的华资银行,国际客户业务是它明确的产品线之一,网点覆盖加州和纽约以及德州,华盛顿州和伊利诺伊州、马里兰州也在内,马萨诸塞、内华达和新泽西同样有覆盖。相比大银行,它在几个方面对跨境主体更友好。
一是对非居民股东结构熟悉。客户经理见过大量中国股东、中国董事的美国 LLC,知道怎么梳理股权文件和公司文件,不会一看到海外地址就卡住。
二是审核更依赖人工判断。这意味着你有机会用材料把业务讲清楚,而不是被一条系统规则直接刷掉。当然,人工审核也意味着结果更依赖具体支行的经验,所以选对网点依然重要。
三是对新设公司相对宽容。只要公司文件齐全、业务方向清晰、能提供基本交易证明,注册时间不长也有机会通过。
四是账户配套比较实用。公司支票账户、网银、国际汇款这些跨境卖家日常要用的功能都有,中文服务在同一些网点也能找到。
所谓实质审核,到底审什么
很多人被「实质审核」这四个字吓住,以为要查个底朝天。实际操作下来,银行关心的核心就一件事:这家公司是不是真的在做生意,钱进来出去有没有合理逻辑。
围绕这个核心,需要准备的材料大致分几类。
- 公司文件:州政府颁发的注册证书、组织章程、EIN 确认函,这几样是基础
- 股权与治理文件:出资协议、股东名册、董事会决议,用来证明谁控制这家公司
- 身份文件:股东和签字人的护照、签证或者身份证件,以及各自的地址证明
- 经营证明:网站链接、平台店铺后台截图、供应商合同、客户订单、物流单据,能证明有真实业务的材料越多越好
- 业务说明:一份简明扼要的业务介绍,说明你卖什么、卖给谁、钱怎么收、货怎么发
- 关联主体材料:如果你在中国有母公司,把母公司的营业执照和业务材料也带上,能显著增强可信度
材料准备的关键是形成闭环。你说你卖宠物用品,就要有产品,有买家,也有物流和收款,四个环节互相印证。银行客户经理看的就是这个链条完不完整。
被拒之后的三条路
如果确实在大银行被拒了,不用一条道走到黑。可以换方向。
第一条路是转向国泰银行这类社区性质或者华资背景的银行。它们的风控逻辑更贴近实际业务,成功率高不少。
第二条路是借助专业的代理或者财税服务机构协助准备材料、预约支行。这类机构的价值不在于走后门,而在于知道银行真正想看什么,帮你把材料组织成银行能快速理解的形式,避免反复补件。迅捷财税在帮助客户处理美国主体设立与账户配套时,用的就是这套思路。
第三条路是先解决身份问题再开公司账户。如果条件允许,给负责人办一个 ITIN,能打开一批线上银行和部分支行的门。ITIN 的申请周期以周计,不急的话值得提前办。
选哪一家网点,成功率差别很大
确定了方向之后,下一个问题是去哪个网点。这件事的重要性被严重低估。同一家银行,位于华人聚居区、国际客户业务量大的支行,和位于白人郊区、一年到头见不到几个外国客户的支行,办同一件事的体验可以差出天际。
原因很朴素:熟练度。业务量大的支行,客户经理一周要处理好几份跨境主体的材料,知道哪些文件必须有、哪些可以解释、系统里哪个入口能绕过必填项。业务量小的支行没有这个经验积累,碰到复杂结构第一反应就是拒绝,因为拒绝了最安全。
所以预约之前先做点功课。看看目标支行周边是不是华人社区,打过去问一句「你们有没有处理非居民公司账户的经验」,对方如果是含糊其辞或者直接说不行,就换一家。
材料准备里最容易出错的几件事
文件翻译是个常见坑。美国银行不接受纯中文文件,需要正规翻译。自己翻译贴上便利贴,客户经理是不认的,得是有资质的翻译机构盖章的版本。这一步提前做,别等到面签前一天才想起来。
文件的时效性也是坑。地址证明通常要求是最近三个月内的,拿一份去年的水电账单过去,等于没带。营业执照和其他公司文件如果是复印件,最好做公证,部分支行对复印件比较敏感。
还有一个细节是签字人的一致性。公司注册文件上写的授权人,和实际来面签的人,必须是同一个人,或者你要带上董事会决议证明你被授权签字。两者对不上,客户经理只能让你下次再来。
开户之后的日常维护
账户开出来不等于一劳永逸。美国银行对账户活跃度有要求,长期没有交易、余额长期为零、或者资金快进快出,都可能触发风控复核,严重的话账户会被限制甚至关闭。
几个维护要点:保持一定的账户余额,避免触发最低余额不足的费用;保持合理的交易频率,让账户看起来确实在用;收到银行的核实邮件或者电话要及时回复,尤其涉及地址和业务变更的时候;不要用个人账户处理公司收支,公私混用是风控重点关注的行为。
另外,美国公司和账户都涉及年度合规申报,公司层面有年报和特许经营税,账户层面有税务申报。这些事和银行本身没关系,但漏了会影响公司的存续状态,进而影响账户。迅捷财税在为客户做账户配套的时候也会提醒这些后续事项,避免开完户就忘了报税。
费用和周期,心里要有个数
开户这件事本身的直接成本不高,大多数支票账户没有开户费,初始存款几十到几百美元不等。真正的成本在时间上。材料齐备、网点选对,从预约到账户激活通常两到四周;材料反复补、网点来回换,拖上一两个月很正常。
如果委托服务机构协助,会产生一笔服务费,具体看服务范围,从单纯的材料梳理到全程陪同预约面签,价格差别不小。判断值不值,就看对方能不能把你的材料一次组织到位,以及有没有真实的支行资源和经验。承诺百分百成功、又说不清审核逻辑的,多半不靠谱。
还有一笔容易被忽略的成本是差旅。如果必须本人到美国面签,往返机票和住宿要算进去。有些人会把这个成本和「干脆换个国家的银行」比较,这确实是另一种思路,但对主要做美国市场、需要美国账户收款的卖家来说,本地账户的不可替代性还是明显的。
常见问题
注册了美国 LLC,是不是就一定能开美国银行账户
不一定。公司注册和银行开户是两套独立的审核。注册成功只说明你符合州政府的要求,银行还要按自己的风控标准审核股东结构、业务真实性和资金来源。两者之间没有必然关系。
没有 SSN 或 ITIN 能开美国公司账户吗
部分银行可以,但选择面会窄很多。国泰银行这类对国际客户友好的银行,在材料充分的情况下接受非居民股东开户。大银行通常要求负责人提供 ITIN。想扩大选择范围,办一个 ITIN 是最直接的办法。
虚拟办公地址会影响开户吗
会有影响。银行系统会识别出共享地址并提高风控等级。如果必须用代理地址,建议配合一份清晰的业务说明和真实的业务材料,把「注册地在代理,生意在中国和全球」这件事讲明白,而不是只交一个地址了事。
公司在国内,能不能远程开美国账户
大部分银行的实质审核要求负责人到支行面签,纯远程比较难。有些机构提供视频面签,但适用范围有限。比较稳妥的做法是人去一趟美国,或者委托能协调支行预约的服务机构安排。
开户被拒会留下记录吗,会不会影响以后再申请
正常的开户申请被拒一般不会形成跨行的黑名单记录,但同一家银行短期内反复申请可能被系统标记。被拒之后先弄清原因,把材料补齐或者换了银行再试,比在同一家银行反复碰运气有效率得多。
写在最后
注册美国 LLC 只是第一步,账户才是让这家公司真正运转起来的接口。大银行的门变窄了,并不等于路被堵死,只是需要换一条更合适的通道,并且把材料准备这件事做扎实。
那位做宠物用品的客户后来在国泰银行把账户开了出来,从准备材料到账户激活用了两周多。他说早知道一开始就该找对人问清楚,能省下一个月的时间和两次碰壁的心情。