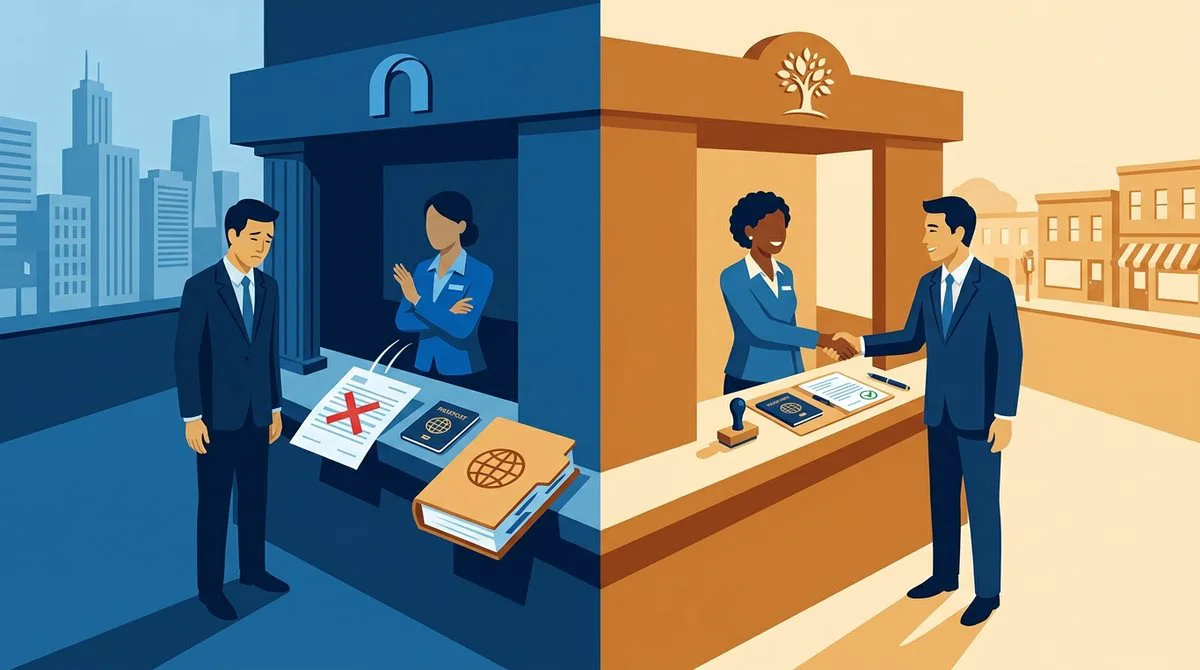
八月底有个在纽约读研的姑娘给我发消息,说她到美国第一周就被银行卡卡住了。学校发助学金要美国账户,租房押金要美国账户,连办手机卡都要绑定一张本地借记卡。她护照、I-20、录取通知书一应俱全,跑了两家银行,柜台一听没有 SSN,笑着摇头说「等你拿到社会安全号再来」。她说那种感觉像被一堵看不见的墙挡在外面。
这事其实很常见。很多刚到美国的留学生以为没有 SSN 就等于没有银行账户,其实美国联邦法规从来没这么规定过。真正卡住人的,是各家银行自己那套风控口径,以及柜台人员对非居民开户流程的熟悉程度。选对银行,三天开户完全做得到;选错银行,跑一个月也白搭。
没有 SSN 和 ITIN,法律上到底能不能开户
先把最根本的一条说清楚。美国银行保密法下面的客户身份识别计划,也就是常说的 CIP 规则,写在联邦法规汇编第 31 篇 1020.220 节里。这条规则要求银行核实开户人身份,但对身份号码的要求分了两种人:美国纳税人需要提供纳税人识别号,也就是 SSN 或 ITIN;而非美国居民可以用护照号码加上其他能证明身份和住址的文件来满足要求。
换句话说,银行拿「必须要有 SSN」来拒绝你,不代表法律不允许,而是它的内部系统里那个号码字段被设成了必填。有些银行的核心系统专门留了非居民外籍人士账户的录入通道,柜员知道怎么走;有些银行的系统柜员自己没有权限绕过,只能拒绝你。
这就是为什么同一家银行,不同支行的答复会完全不一样。也是为什么提前打电话问清楚,比直接跑过去排队省事得多。
为什么大银行普遍难开,国泰银行相对友好
美国的全国性大型银行,比如美国银行和摩根大通,这些年把风控重心放在了反洗钱和反欺诈上。它们的开户流程高度自动化,身份验证环节接的是信用局和税务系统的数据。你没有 SSN、没有美国信用记录,系统里查不到你这个人,自动化流程直接给出拒绝,柜台人员往往没有现场推翻的权限。有些支行会建议你先办一张担保信用卡积累信用,几个月后再回来试试,但对急着用钱的留学生来说,这个时间成本太高。
国泰银行的情况不太一样。它是一家总部在洛杉矶的华资银行,在加州和纽约都有网点,德州、华盛顿州,伊利诺伊和马里兰也在名单里,马萨诸塞还有内华达、新泽西同样覆盖,国际客户业务本来就是它的重点方向之一。它对非居民开户的流程相对熟悉,柜员见过大量只有护照和签证材料的客户,知道怎么在系统里走非居民通道。
我接触过的案例里,拿着护照、I-20 或者 DS-2019、学校录取信、美国住址证明去国泰银行支行,材料齐全的情况下当天办完、两三天下卡是常态。有的学生甚至当天就拿到了临时卡号,可以先把助学金收进来。
三天开户的实际操作顺序
想把这件事压缩到三天,关键是别把时间浪费在试错上。下面这个顺序是我从多个成功案例里总结出来的。
| 时间 | 要做的事 | 要点 |
|---|---|---|
| 第 1 天上午 | 打电话给目标支行的国际业务或新账户部门 | 直接问「我没有 SSN,持 F-1 签证,用护照能不能开户」,确认对方明确答复可以再预约 |
| 第 1 天下午 | 整理材料清单,补齐住址证明 | 住址证明可以是租房合同、学校宿舍分配信、水电账单,名字要和你本人对得上 |
| 第 2 天 | 带齐材料去支行面签 | 尽量选华人区或者国际业务量大的支行,沟通成本和流程熟悉度都更好 |
| 第 3 天 | 存入初始资金,激活网银 | 初始存款一般几十到一百美元,问清楚最低余额要求避免月费 |
这里有个细节容易被忽略。打电话的时候不要问「你们能不能给留学生开户」,这个问题太宽泛,柜员往往会条件反射地说需要 SSN。要问得非常具体:我持 F-1 签证,没有社会安全号,也没有纳税人识别号,用中国护照加 I-20 和学校录取信,能不能开个人支票账户。问题问到这一步,柜员才会去查实际流程,而不是给你一个笼统的答案。
到底要带哪些材料
美联afe的 CIP 规则给了银行很大的自主空间,所以每家银行的清单不完全一样。下面是国泰银行这类对非居民友好的银行通常要的几样东西。
- 有效护照:有效期最好还剩半年以上,签证页和入境章页面都要在
- 美国签证与身份文件:F-1 学生带 I-20,J-1 访问学者带 DS-2019,两个都要原件
- 学校录取通知或在读证明:有的支行会要,用来佐证你确实在这里读书
- 美国住址证明:租房合同、宿舍分配信,手机账单、水电账单都可以,关键是名字对得上
- 初始存款:现金或转账都行,金额看账户类型
- 联系方式:美国手机号和常用邮箱,网银激活和后续通知都靠它们
如果暂时没有美国手机号,有些支行接受国际号码,提前问一句就好。住址证明要是实在拿不出来,可以问学校国际学生办公室开一封地址确认信,这在多数支行是被接受的。
几个容易踩的坑
第一个坑是拿在线开户当捷径。绝大多数纯线上银行的身份验证系统只认 SSN 和 ITIN,你上传护照它也没法走完流程。想省事的结果往往是卡在最后一步,反而更慢。
第二个坑是材料名字不一致。租约上写的是英文名,护照上是拼音全名,中间差一个字,柜员就可能要求你补充证明。开户前把所有材料的姓名拼写对一遍,能省掉一趟往返。
第三个坑是账户类型选错。有些学生一上来就开了带月费的综合账户,结果余额不够被扣月费。留学生日常用的其实就是支票账户加一张借记卡,问清楚最低余额要求和免月费条件,选最朴素的配置就行。
第四个坑是忽略了报税相关的表格。非居民开户时银行通常会让你填 W-8BEN 表格,用来声明你的非居民身份和税收协定待遇。这张表不是可选项,填错的话后面利息预扣会有麻烦,填之前不懂就问柜员或者学校国际学生办公室。
支票账户、储蓄账户和借记卡该怎么配
留学生到银行最常问的一句是「我该开什么账户」。答案其实很朴素:一个基础支票账户加一张绑定的借记卡,够用九成场景。支票账户负责日常收支,助学金打进来,房租转出去,超市刷卡也都走它。借记卡是这张账户的取钱和刷卡工具,卡面上的号码别随便透露。
储蓄账户要不要开,看你的资金安排。手里有几个月的生活费一次性汇过来,放支票账户躺着没有利息,可以开一个储蓄账户把不急用的那部分放进去。有些银行的储蓄账户有最低余额要求,达不到会收月费,开户时问清楚。
至于信用卡,刚到美国没有信用记录基本申请不到常规卡。可以问问支行有没有面向学生的担保信用卡,存一笔押金作为额度,用几个月按时还款,信用记录就能从零开始攒。这条路慢,但对以后租房和买车、办手机套餐都有实际帮助。
不同州和不同支行的差异有多大
美国银行的网点是属地管理的,同一个品牌在不同城市的风控偏好、经验储备差别很大。华人聚居区的支行,比如洛杉矶的蒙特雷帕克、纽约的曼哈顿唐人街、旧金山的日落区,国际客户业务量大,柜员对非居民开户的流程很熟,材料看着齐基本就能办。相反,一些郊区支行一年到头见不到几个外国客户,柜员碰到没 SSN 的申请人第一反应就是拒绝。
所以选支行的逻辑和选银行同样重要。宁可多坐半小时地铁去华人区的网点,也别在楼下随便一家碰运气。这不是什么潜规则,纯粹是熟练度问题。
开户当天会发生什么
进了支行,一般先到接待台说明来意,柜员会带你到新账户业务区。接下来几个环节:核对护照和签证文件,确认你的姓名拼写和出生日期;录入美国住址和联系方式;问你职业或者身份,学生就如实说是学生,学校名字报出来;问资金来源,助学金、家里汇款、奖学金都照实说;签署账户协议和一叠披露文件;填 W-8BEN 表格声明非居民身份;最后存入初始资金。
整个过程顺利的话四十分钟到一个小时。有些支行当场给你卡,有些过两三天寄到住址。如果当场拿不到卡,问清楚能不能先给账户号码,方便把助学金转进来。多数支行会配合。
被拒绝之后怎么办
万一某家支行明确说办不了,别在那儿耗。礼貌问清楚原因,是系统限制还是材料不足。如果是材料问题,补齐再去;如果是系统层面的限制,换一家支行或者换一家银行。
还有一种情况是柜员不太确定流程,给的答复含糊。这时候可以问一句能不能请负责国际业务的同事或者当班主管来看一下。不同层级的员工权限不一样,主管往往知道怎么走非居民通道。但态度要客气,美国的银行柜员不吃施压这一套,好好沟通效率最高。
常见问题
没有 SSN 也没有 ITIN,是不是肯定开不了
不是。联邦法规允许非美国居民用护照等文件替代纳税人识别号完成身份核实。实操上能不能开,取决于你选的银行和支行。国泰银行这类国际业务量大的华资银行成功率明显更高。提前打电话确认支行愿意办,再过去面签。
ITIN 值不值得专门去申请
如果你只想要一个基础的支票账户收助学金和付房租,ITIN 不是必需的。但如果你打算后面用线上银行、开带利息的储蓄账户或者定期存款,有 ITIN 会方便很多,能选的机构范围会大一圈。ITIN 的申请要交 W-7 表格,周期以周计,急着用钱的时候来不及,可以先把基础账户开好,再慢慢办。
开户要存多少钱,会不会有月费
初始存款通常几十到一百美元,具体看账户类型。月费方面,很多基础支票账户在满足最低余额或者每月有工资入账的情况下是免月费的。开户时问清楚免月费条件,别让账户闲着被扣钱。
能不能远程或者让人代办
没有 SSN 或 ITIN 的情况下,绝大多数银行要求本人到支行面签,邮寄和线上都不行。所以不要指望找中介远程搞定,那种承诺多半不靠谱。人到了美国,跑一趟支行是最快的路。
账户开好之后要注意什么
几个点:一是保持账户活跃,长期不用可能被限制;二是保管好网银凭证,别把登录信息交给别人;三是收到银行的地址核实或者身份复核通知要及时回复,不然账户会被冻结;四是离境前想清楚账户怎么处理,关掉还是保留,涉及后续的税务申报。这些琐碎但重要的事,迅捷财税这类专业机构在帮客户处理跨境主体和账户合规时会一并提醒。
写在最后
那位在纽约读研的姑娘后来在曼哈顿唐人街附近的一家国泰银行支行办成了,从打电话确认到拿到卡一共三天。她跟我说,最难的不是材料,是不知道门在哪里。知道门在哪里之后,剩下的事情都很顺利。
对刚到美国的留学生来说,开户是融入当地生活的第一道关卡。这道关卡的钥匙在于找对银行、备齐材料、把问题问对,跟有没有社会安全号关系不大。愿你少跑几趟冤枉路。