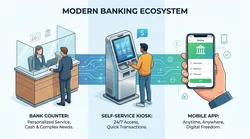
引言:为什么选择在香港开设花旗账户?
香港作为国际金融中心,银行体系成熟、外汇便利、金融产品丰富,吸引了大量个人客户在港开立外币与多币种账户。个人香港花旗银行开户既适合经常有跨境资金往来的人士,也适合希望拓展海外理财渠道的用户。本文从资格判断、所需材料、操作流程、合规与税务影响到开户后的账户管理与风险控制,逐节展开,帮助你把每一步做到位。在需要专业代办或税务规划时,迅捷财税可以提供一站式支持。

第一节:适合人群与账户类型详解
1. 适合人群
想要办理个人香港花旗银行开户的人群通常包括:经常进行港币或外币收支的企业主与自由职业者、在港留学或工作的个人、准备进行境外投资或资产配置的高净值人士、以及需要国际信用卡或环球理财服务的客户。不同背景对开户材料与渠道的选择会有所不同,提前判断有助于提高通过率。
2. 可选账户类型
花旗在香港提供个人储蓄/往来账户、外币多币种账户、优先理财(Citigold / Citigold Private Client)以及投资/证券联动账户。若计划同时办理投资服务或信用卡,开户时向客户经理说明可以一起安排,某些产品可能要求更高的入金或资产证明。
3. 选择依据
选择账户类型时,先明确用途:短期收付与日常消费以往来/储蓄账户为主;多币种收付可申请外汇账户;想获得更高理财门槛与私人银行服务可考虑Citigold。不同账户对应的最低开户资金与服务费也不同,需结合自身资金与需求做决策。
第二节:开户资格与准备材料(逐项详述)
1. 身份与居住证明
常见需要提交的证件包括:有效护照(主证件)、香港身份证(如有)、以及居住地址证明(例如近三个月的公用事业账单、银行对账单或税单)。非香港居民通常以护照和外地地址证明为主;部分情况下银行会要求在职证明或学生证明以佐证来港目的。
2. 收入与资产证明
银行通常会要求近六个月到一年的银行流水、工资单、雇主证明或税单(如个人所得税证明)。若为自由职业者或企业主,可提供公司营运证明、审计报表或客户合同。资金额度较高或申请优先客户服务时,需提交更详尽的资产清单与投资组合证明。
3. 税务合规文件
受国际信息交换(CRS)与美国FATCA影响,开户时会要求填写税务居住地申明表,提供税号(如有),并确认是否为美国税务居民。对境外税务状况要如实申报,避免后续合规问题。
4. 其他辅助文件
若通过第三方推荐或中介开户,可能需要推荐信或委托书;长期不在香港的客户若采用视频开户,需准备额外的面签或视频认证材料。企业关联者还需提供公司注册文件、董事会决议等。
第三节:开户渠道与优缺点比较
1. 亲赴香港网点开户
优点:当面审核、即时沟通、通过率高、可顺便激活卡片与电子银行服务;缺点:需安排行程,时间与成本较高。若你恰好要赴港,这往往是最快最稳妥的方式。
2. 视频或远程开户
近年来花旗支持部分远程视频开户流程,适合无法亲赴香港但需开户的客户。优点为省时省力,缺点是对材料的严格性与后续核验会更高,部分情况下仍会要求后补文件或面签。
3. 通过专业代办/机构协助
许多客户选择像迅捷财税这样的资深服务机构协助准备材料、预约客户经理与跟进进度。专业机构熟悉银行偏好与常见拒批原因,能显著提高效率与成功率。需选择信誉良好且透明收费的服务方。
第四节:逐步开户操作流程(详细步骤)
步骤1:预约与咨询
通过花旗官网、电话热线上预约,或由服务机构代为预约客户经理与面签时间。提前说明账户类型、预计入金金额与是否需要理财或信用卡等服务。
步骤2:准备并核对材料
根据客户经理清单准备材料,逐项核对签字与日期。为避免延误,尽量提供近期原件与彩色扫描件,并将非英文文件准备经认证的英文译本。
步骤3:面签或视频审核
与客户经理进行KYC(了解你的客户)面谈,回答资金来源、交易目的与职业背景等问题。面签时保持诚实与清晰,解释资金来源与预计使用场景可提升可信度。
步骤4:账户审批与初次入金
银行将在接收材料后进行内部审批,通常需要数日到数周不等。审批通过后按要求进行首次入金并激活账户。若是优先客户或特定产品,可能要求在批复后规定时间内完成入金。
步骤5:开通电子银行与卡片领取
完成入金后可申请网上银行、手机银行与多币种卡片,设置双重认证与交易限额以增强安全。境外使用前建议启用对应币种与地区的支付权限。
第五节:合规、税务与监管注意事项
1. KYC与反洗钱
银行会核查资金来源,反复核验大额或频繁交易。若涉及来自高风险地区或异常交易,银行可能要求补充资料或暂时限制交易。
2. 国际税务信息交换(CRS与FATCA)
个人香港花旗银行开户时会填写税务居住地申报。若为美国税务居民需遵循FATCA申报;非美国税务居民也可能因CRS而被交换税务信息。建议咨询税务顾问制定合规报告方案,迅捷财税可协助梳理申报义务。
3. 海外资产申报与国内税务关系
如你为内地税务居民,部分海外利息、红利或资本收益可能被国内税法征税,具体情况根据个人所得类型与双重征税协议而定。合理的税务规划有助于规避重复征税与合规风险。
第六节:费用、门槛与时间预期
1. 常见费用项目
包括账户管理费(某些账户)、年费(信用卡)、跨境汇款手续费、外币兑换差价与取款手续费等。优先客户通常可享受部分费用豁免,但需满足最低资产或存款要求。
2. 最低资金门槛
普通个人账户门槛较低,但若申请Citigold或私人银行服务,最低可用资产通常较高。具体数额会随市场与银行政策调整,开户前向客户经理确认。
3. 审批时间预期
若材料齐全且亲签,通常审批时间在数天至两周;远程或补件情况可能延长到数周。遇到复杂的跨境资金来源或需要额外尽职调查时,时间会进一步拉长。
第七节:开户后管理与实用操作技巧
1. 多币种管理与兑换策略
利用花旗的多币种账户可以直接存放港币、美元、人民币等,减少频繁兑换带来的成本。选择合适时机进行汇率转换,或使用定期外汇预约服务以锁定汇率。
2. 跨境汇款与成本控制
合理使用本地与海外账户间的转账渠道,选择较低费用的行内转账或通过本行合作网络进行结算。大额跨境转账前与客户经理沟通,了解可用的优惠与最优路径。
3. 风险管理与账户安全
启用双重认证、定期更换密码、设置交易提醒与限额等措施。对高风险交易或异常登录保持警惕,及时冻结或联系银行客服。
第八节:常见拒批原因与应对策略
1. 材料不全或信息不一致
解决办法是提前核对清单、统一证件信息与地址,必要时提供翻译或公证件。推荐将所有文件准备成电子与纸质双份。
2. 资金来源说明不明确
提供合同、发票、交易记录或纳税证明来佐证合法来源。对一次性大额入金,建议分拆入金并提前通知银行。
3. 税务与合规问题
若税务申报记录不清晰或涉及复杂跨境结构,提前咨询税务顾问并准备相应证明材料。合理透明的资料有助于顺利通过尽职调查。
第九节:常见问题汇总(FAQ)
问:非香港居民能否开户?
可以,非香港居民可凭护照与居住证明开户,但可能需要更多验证或远程视频认证。
问:是否需要在香港有住址才能开户?
多数情况下不强制要求香港住址,但需提供现居住国的地址证明。
问:开户后如何将资金从内地汇入香港?
通过合法外汇渠道,如个人购汇或公司结算等方式,确保资金来源合规并保留相关凭证以备银行或税务局核查。
结语:把握细节,稳妥完成个人香港花旗银行开户
个人香港花旗银行开户看似流程复杂,但有条不紊地准备材料、选择合适的开户渠道并关注合规事项,成功率会大幅提升。若你希望省时省心、提高通过率,或需要税务合规与跨境资金规划支持,迅捷财税提供专业咨询与代办服务,能够在材料准备、预约对接与后续税务规划上给予实操帮助。希望这篇指南能让你在开户路上少走弯路,顺利开启国际化的财务管理。
迅捷财税提供全球公司注册和全球银行开户、做账审计、年审报税等业务,为企业的国际化之路铺平道路,让世界看见中国品牌,给您最优质的服务。